
Praxis
Dotierungsgrenzen im Rahmen von Zeitwertkonten aktiv steuern
In vielen Unternehmen existiert eine Vielzahl von unterschiedlichen Arbeitszeitkonten mit verschiedenen Einbringungsmöglichkeiten und Verwendungszwecken. Dies führt in der Praxis teils zu Situationen fehlender Transparenz für Arbeitgeber und Mitarbeiter.
Dieser Beitrag soll an einem Beispiel darstellen, wie ein Unternehmen eine konsolidierte Sicht auf die einzelnen Kontenstände erhält, um das voraussichtliche Ende der Beschäftigungsphase aktiv zu steuern. Darüber hinaus soll beachtet werden, dass insgesamt nur so viel Entgelt einem Wertguthaben zugeführt wird, wie (einschließlich einer Verzinsung) zur Finanzierung von Freistellungen bis zum Bezug einer Altersrente maximal verwendet werden kann.
In dem hier betrachteten Beispielunternehmen existieren neben dem Gleitzeitkonto und den unten näher erläuterten Zeitwertkonten noch ein Jahresarbeitszeitkonto, ein Urlaubskonto, ein Konto für Arbeit an Feiertagen und ein Freizeitausgleichskonto für erschwerte Dienste (Dienste in der Nachtzeit). Außerdem haben die tarifgebundenen Arbeitnehmer bis zu den Geburtsjahrgängen 1965 unter den Voraussetzungen des Tarifvertrages einen Anspruch, die aktive Beschäftigungszeit durch Altersteilzeit (ATZ) zu verkürzen.
Nach Ablösung des tarifvertraglichen Anspruchs auf Altersteilzeit wurde ein Zeitwertkontenmodell mit zwei Unterkonten ZWK I und ZWK II eingeführt, um den Mitarbeitern auch künftig einen Vorruhestand ohne Abschläge in der gesetzlichen Rentenversicherung zu ermöglichen. Das obligatorische Zeitwertkonto (ZWK I) steht all jenen zur Verfügung, die unter den Tarifvertrag Zeitwertkonten fallen und keinen Anspruch auf ATZ mehr haben. Dieses Zeitwertkonto wird aus Teilen der Grundvergütung und einem freiwilligen Beitrag des Arbeitgebers zur Zukunftssicherung der Beschäftigten dotiert.
Jedem Mitarbeiter steht es zudem frei, zusätzliche Einbringungen in das fakultative Zeitwertkonto (ZWK II) durch freiwilligen Entgeltverzicht vorzunehmen. In das freiwillige Konto kann Entgelt (laufendes Gehalt oder Sonderzahlungen) gewandelt werden. Die Guthaben aus den Zeitwertkonten sind primär für eine vorruhenahe Freistellung gedacht. Im Fall der Altersteilzeit dient das Guthaben der Zeitwertkonten der Verkürzung der Arbeitsphase der Altersteilzeit.
Problemstellung und Zielsetzung
Auf Basis der beschriebenen Arbeitszeitkontenlandschaft sollen die individuellen Guthaben aus Arbeitszeit-, Altersteilzeit- und Zeitwertkonten konsolidiert pro Mitarbeiter regelmäßig ausgewertet werden, um die folgenden Ziele zu erreichen:
Zum einen sollen frühzeitig mit jedem Mitarbeiter Gespräche über den eventuell geplanten Vorruhestand stattfinden, um gegebenenfalls entsprechende Maßnahmen einzuleiten (zum Beispiel die Beschaffung adäquaten Personalersatzes).
Zum anderen dient die Auswertung zur Kontrolle des Dotierungsgrades je Teilnehmer, um eine Überdotierung zu verhindern. Denn grundsätzlich ist zwar die Höhe des Guthabens in Zeitwertkonten nicht begrenzt. Dotierungen dürfen jedoch nur so lange erfolgen, wie das daraus resultierende Arbeitsentgelt in der Freistellung nicht unangemessen von dem der vorausgegangenen zwölf Kalendermonate abweicht. Konkret: Das Arbeitsentgelt während der Freistellungsphase gilt dann noch als angemessen, wenn es im Monat mindestens 70 und maximal 130 Prozent des durchschnittlich gezahlten Arbeitsentgelts der unmittelbar vorangegangenen zwölf Kalendermonate der Arbeitsphase beträgt (vgl. 3.3.4 Angemessenheit des Arbeitsentgelts aus dem Schreiben der Sozialversicherungen vom 31. März 2009).
Ferner ist es erforderlich, dass die zugeführten Beiträge auch tatsächlich noch durch Freistellung vollständig aufgebraucht werden können (BMF-Schreiben vom 17.05.2009 zur Lohn-/Einkommensteuerlichen Behandlung sowie Voraussetzung für die steuerliche Anerkennung von Zeitwertkonten-Modellen/ Modellinhalte I. Aufbau des Zeitwertkontos).
Um die Einhaltung dieser Grenzen zu gewährleisten, plant das Unternehmen, das voraussichtliche Ende der aktiven Arbeitszeit (EndeAktivDatum) zu ermitteln. Hierzu soll ein Berechnungsalgorithmus implementiert werden, welcher es der Personalabteilung ermöglicht, den Spielraum für weitere Dotierungen („Ampelphasen“) beziehungsweise eine drohende Überdotierung zu ermitteln.
Gleichzeitig soll der Dotierungsgrad, der die Höhe in Prozent des aktuellen Gehalts bei sofortiger Freistellung anzeigt, berechnet werden.
Im Folgenden wird der dazu verwendete Berechnungsalgorithmus konkret dargestellt.
Berechnungsalgorithmus
1. Voraussichtliches Ende der aktiven Beschäftigungsphase (EndeAktivDatum)
Der Rechenalgorithmus zur Bestimmung des voraussichtlichen Endes der aktiven Beschäftigungsphase eines Arbeitnehmers (EndeAktivDatum) wird anhand der nachfolgenden Grafik erläutert. Das Schaubild enthält beispielhaft alle möglichen Phasen, die bei der Berechnung berücksichtigt werden müssen.
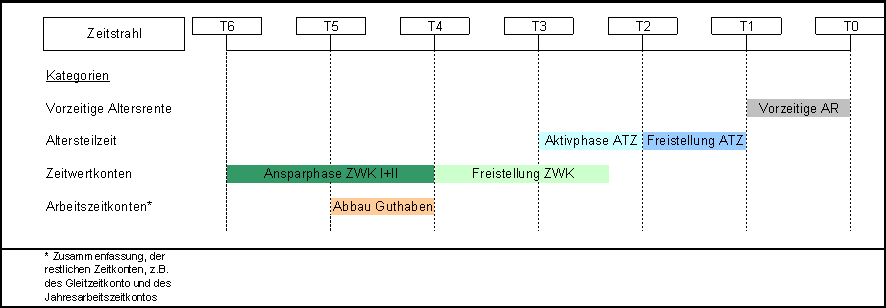
Die Berechnung wird zum Zeitpunkt T6 (Gegenwart) gestartet und läuft in folgenden Schritten ab:
- Schritt: Berechnung des Datums des gesetzlichen Altersrentenübergangs (Basis Regelaltersgrenze nach § 35 SGB VI )
Das System berechnet auf Basis des vorliegenden Geburtsdatums des Arbeitnehmers das Datum zu dem die Regelaltersgrenze für den Übergang in die gesetzliche Altersrente erreicht wird. Das Ergebnis sei T0. Die Variable EndeAktivDatum wird mit T0 initialisiert. - Schritt: Berücksichtigung eines gemeldeten vorzeitigen Altersrentenübergangs
Sollte dem Unternehmen der Wunsch eines Arbeitnehmers vorliegen, dass dieser einen vorzeitigen Altersrentenübergang plant, so wird dieses Datum des vorzeitigen Altersrentenübergangs (T1) als maßgebliches Datum in die Berechnung des Altersrentenübergangs aufgenommen. Dies bedeutet, wenn T1 vorliegt, so wird EndeAktivDatum auf T1 gesetzt. - Schritt: Berücksichtigung von Altersteilzeit
Besitzt ein Arbeitnehmer eine Option auf Altersteilzeit beziehungsweise hat er diese Option bereits ausgeübt, so wird das Datum, zu dem die Aktivphase ATZ (T2) endet, errechnet. Wenn T2 gemeldet wird, so wird EndeAktivDatum auf T2 gesetzt. - Schritt: Berücksichtigung von Zeitwertkonten
Zur Berechnung des Beginns der Freistellung ZWK (Zeitpunkt T3) wird unterstellt, dass ein Arbeitnehmer solange Einbringungen in das Zeitwertkonto vornimmt bis damit 100 Prozent seines aktuellen Bruttogehalts über die Freistellungsdauer finanziert werden können. Dabei wird ein Ende der Freistellungsphase entsprechend dem bis zu diesem Schritt ermittelten Datum EndeAktivDatum unterstellt.
Des Weiteren sind verschiedene Problemstellungen zu berücksichtigen. So sind Einbringungen in das Zeitwertkonto der Aktivphase ATZ (Zeitpunkt T5) nicht mehr möglich, da die Möglichkeit zur anschließenden Freistellung fehlt. Hintergrund ist, dass geförderte Aufstockungsbeträge zur Altersteilzeit nach §3 Nr. 28 des Einkommensteuergesetzes nur dem Personenkreis gewährt werden, der nach der Altersteilzeit eine Rente wegen Alters beansprucht (Altersteilzeitgesetz § 2 Begünstigter Personenkreis). Gleichzeitig ist eine Überschneidung der Freistellung des ZWK mit der Aktivphase ATZ (T5) denkbar. In diesem Fall kann der Urlaubsanspruch in der Aktivphase ATZ dazu führen, dass dieser zusätzlich vor der Freistellungsphase des Zeitwertkontos zu berücksichtigen ist, weil in dieser arbeitsrechtlich der Urlaubsanspruch ausgeschlossen wurde.
Weitere Parameter für die Berechnung des Beginns der Freistellung sind:
› Ein bereits bestehendes Startguthaben aus dem ZWK I und ZWK II zu Beginn T6 wird in die Kalkulation aufgenommen.
› Es ist zu entscheiden, mit welcher Verzinsung die Entwicklung der Kapitalanlage kalkuliert wird und ob dieser Prozess entsprechend den Kapitalmärkten in Zukunft nachjustiert werden soll. In diesem Beispiel wird eine gleichbleibende konstante Verzinsung zu Grunde gelegt, die sich an der versicherungsförmigen Kapitalanlage orientiert.
› Obligatorische Einbringungen aus dem ZWK1 gemäß Tarifvertrag sind zu berücksichtigen.
› Regelmäßige Einbringungen in das ZWK 2 werden fortgeschrieben, während Einbringungen aus Sonderzahlungen nicht berücksichtigt werden.
› Es muss abgestimmt werden, ob zukünftige Gehaltserhöhungen in die Berechnung einfließen. In diesem Beispiel sind es lediglich Gehaltserhöhungen der Vergangenheit.
› In der Freistellungsphase wird monatlich ein Betrag in Höhe von 100 Prozent des derzeitigen Bruttogehalts des Arbeitnehmers entnommen (ausschließlich vorruhestandsnahe Freistellungen werden durch die Berechnung berücksichtigt). Nach der Berücksichtigung der Zeitwertkonten wird das EndeAktivDatum auf den Zeitpunkt T3 gelegt. - Schritt: Berücksichtigung von Arbeitszeitkonten
Monatlich wird aus allen Arbeitszeitkonten das aktuell bestehende Zeitguthaben in Arbeitstagen pro Mitarbeiter ermittelt. Dabei entspricht ein Arbeitstag einem Fünftel der regelmäßigen Wochenarbeitszeit des jeweiligen Arbeitnehmers. Es wird somit unterstellt, dass sich die Arbeitszeit gleichmäßig auf die einzelnen Werktage Mo-Fr verteilt.
Das bisher ermittelte Datum EndeAktivDatum wird nun solange um einzelne Tage vermindert, wie der jeweilige Tag einem Feiertag/ Samstag/ Sonntag entspricht oder durch einen arbeitsfreien Tag aus dem Zeitguthaben abgedeckt werden kann. Sofern ein Arbeitstag durch Zeitguthaben abgedeckt wird, ist das Zeitguthaben um einen Arbeitstag zu vermindern. Sobald das Zeitguthaben aufgebraucht ist und das nächste kleinere Datum ein Arbeitstag ist, wird das EndeAktivDatum auf das erreichte Datum gesetzt.
Nachdem die Berechnung den 5. Schritt durchlaufen hat, steht der Prognosewert EndeAktivDatum für die Berechnung zum Stichtag T4 endgültig fest. Der Zeitraum zwischen T6 (dem Betrachtungszeitpunkt) und T3 entspricht der Ansparphase der Zeitwertkonten.
2. Überwachung der Dotierungsgrenzen ZWK (Ampelprüfung)
Die Ampelprüfungen ermitteln nun auf Basis der vorhandenen Guthaben aus den beiden Zeitwertkonten, in welcher Höhe (in Prozent des aktuellen Gehalts) eine sofortige Freistellung möglich wäre. Es wird geprüft, ob aufgrund des aktuellen Dotierungsgrades eines Zeitwertkontos weitere Einbringungen durch angemessene Entnahmen aus dem Guthaben in der Freistellung auch wieder abgebaut werden können. Dabei wird jedem Teilnehmer entsprechend seines Dotierungsgrades eine Ampelfarbe zugewiesen. Je nach Farbe sind weiter Dotierungen im Rahmen der Angemessenheit problemlos möglich oder es müssen Maßnahmen in die Wege geleitet werden.
Das Schaubild enthält beispielhaft alle möglichen Phasen, die bei der Berechnung berücksichtigt werden müssen:
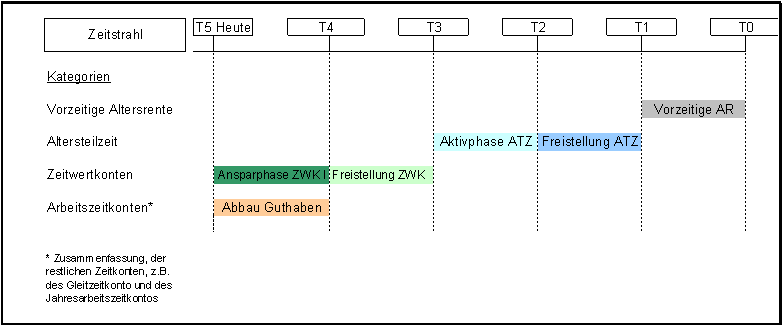
Der Dotierungsgrad kann dabei wie folgt ermittelt werden:
- Schritt: Ermittlung des Guthabens
Feststellung des Guthabens aus ZWK1 und ZWK 2. - Schritt: Ermittlung der Freistellungsdauer
Auf Basis der Daten für Altersteilzeit, des gegebenenfalls vorgezogenen gesetzlichen Rentenübergangs und aus den Ständen der Flexikonten ergibt sich unter der Annahme einer sofortigen Freistellung unmittelbar deren Dauer als Differenz von T3 und T4. - Schritt: Ermittlung der Entgeltzahlungen in Freistellung
Nun lässt sich die Höhe der monatlich konstanten Entgeltzahlungen in Freistellung für die besagte Dauer absolut berechnen, indem das Guthaben aus den Zeitwertkonten durch die Anzahl der Monate dividiert wird. - Schritt: Ermittlung des Dotierungsgrades ZWK (D)
Die Division aus der monatlich konstanten Entnahme aus Zeitwertkonten über den Freistellungszeitraum und dem aktuellen monatlichen Bruttogehalt (B) ergibt den Dotierungsgrad (D). Je nach Dotierungsgrad können zukünftige Einbringungen in das Zeitwertkonto vorgenommen werden, ohne die Angemessenheit zu gefährden beziehungsweise einen Störfall zu verursachen. Angemessen gilt ein Dotierungsgrad in der Spanne von 70 bis 130 Prozent, wie bereits oben ausgeführt. - Schritt: Ermittlung einer Ampelfarbe
Um die Übersichtlichkeit der Auswertung über den Gesamtbestand zu erhöhen, wird jedem Teilnehmer anhand seines Dotierungsgrades ZWK eine Ampelfarbe zugeordnet. Das Unternehmen gibt die Einteilung des Dotierungsgrades in Klassen und die zugehörigen Ampelfarben vor. So wird auf dieser Basis jedem Teilnehmer entsprechend seines Dotierungsgrades eine Ampelfarbe zugewiesen. Eine mögliche Zuordnung könnte wie folgt vorgenommen werden:
Ampelfarbe Klassifizierung Blau D <= 50 % Grün 50 % <= D < 70 % Gelb 70 % <= D < 100 % Orange 100 % <= D < 130 % Rot 130 % >= D - Schritt (optional): Sperrung von Konten gegen Einbringungen
Das Unternehmen plant, die Zeitwertkonten derjenigen Teilnehmer, die einer bestimmten Ampelfarbe zugeordnet wurden (zum Beispiel rot), für weitere Einbringungen zu sperren. Die Erfassung von Einbringungen wäre dann für diese Teilnehmer nicht mehr möglich.
Fazit
Das hier beschriebene Verfahren ermöglicht es dem Unternehmen, frühzeitig zu erkennen, wann und wie lange ein Mitarbeiter gemäß der Prognose in den Vorruhestand gehen kann. Eine vollständige Planungssicherheit kann das beschriebene Modell natürlich nicht liefern, da einige Prämissen getroffen werden müssen. So kann zum Beispiel eine vollkommen anders verlaufende Zinsentwicklung eine regelmäßig Nachjustierung notwendig machen. Auch ist es möglich, dass ein Mitarbeiter den vorzeitigen geplanten Altersrentenübergang erst gar nicht meldet und dieser somit nicht in die Prognose einfließt.
Ungeachtet dessen bietet das beschriebene Verfahren einen Ansatz zu erhöhter Planungssicherheit und Vermeidung von Überdotierungen. Auf der Basis einer entsprechend optimierten elektronischen Datenverarbeitung mit taggenauem Zugriff auf die Zeitwertkontenstände lässt sich so das Reporting für die Personalabteilung deutlich verbessern.
Nicolas Hoeltgen und Martin de Vries
Sie erreichen den Autoren per E-Mail: info@zeitwertkonten.org