
Kapitalmarkt
Kapitalanlage in der Zinsfalle. Was bleibt?
Einleitung
Im Zuge der jüngsten Rentenreformen wurden vom deutschen Gesetzgeber im Kern zwei Maßnahmenpakete beschlossen: Zum einen die Stärkung der kapitalgedeckten Elemente in der betrieblichen sowie privaten Altersvorsorge, zum anderen eine Absenkung des Versorgungsniveaus aus der gesetzlichen Rentenversicherung bei gleichzeitiger Erhöhung des Renteneinstiegsalters auf 67 Jahre. Ziel dieser Reformen war die langfristige Stabilisierung des gesetzlichen Rentensystems sowie die Sicherung eines konstanten, bezahlbaren Beitragssatzes. Konkret bedeuten die neuen Rahmenbedingungen der gesetzlichen Rentenversicherung allerdings für Arbeitnehmer, die aus gesundheitlichen oder sonstigen Gründen nicht bis zu dieser Altersgrenze arbeiten können oder wollen, substantielle Rentenkürzungen.
Ein anderes, dem gesellschaftlichen Wandel geschuldetes Phänomen sind zunehmend vom klassischen Vorbild abweichende Lebensarbeitsbiographien und alternative Lebenskonzepte. Berufliche Auszeiten für eine Weiterbildung oder ein Zweitstudium, Sabbaticals im Rahmen der Familienplanung oder Langzeiturlaube werden zunehmend eher zur Regel als zur Ausnahme.
Angesichts dessen bieten Zeitwertkonten Arbeitnehmern wie Arbeitgebern ein Instrument, dieser Thematik sinnvoll zu begegnen. Der Grundgedanke ist dabei denkbar einfach: Der Arbeitnehmer kann Zeit (z.B. Überstunden oder Urlaub) bzw. Geld (z.B. Gehalt, Urlaubs- oder Weihnachtsgeld) als Bruttoleistung auf das Zeitwertkonto einbringen. Zu einem späteren Zeitpunkt im Erwerbsleben lässt sich aus diesem Guthaben, das zwischenzeitlich angelegt wurde, eine Auszeit oder der Vorruhestand finanzieren. Besonders im Zuge der Verkürzung der Lebensarbeitszeit ist auch der steuerliche Aspekt interessant, da die Besteuerungsgrundlage zum Zeitpunkt der Inanspruchnahme in den meisten Fällen geringer ausfallen dürfte.
Exkurs: Zeitwertmodelle im Überblick
Bei den Zeitwertmodellen ist zunächst zwischen Kurz- und Langzeitkonten zu unterscheiden. Die wohl bekannteste Form eines Kurzzeitkontos ist das Gleitzeitkonto, das zur flexiblen Arbeitszeitgestaltung innerhalb eines Kalenderjahres dient. Daneben können auf flexiblen Langzeitkonten Wertguthaben für längere Freistellungen während der aktiven Beschäftigungsphase, z. B. für eine Studienzeit, angespart werden. Während dieser Zeit bleibt der Sozialversicherungsschutz erhalten. Lebensarbeitszeitkonten stellen schließlich die Konten mit dem längsten zeitlichen Horizont dar. Sie zielen ausschließlich auf die Verwendung der Wertguthaben zur Verkürzung der Lebensarbeitszeit. Ein solches Konto wird während der Beschäftigungsphase aufgebaut und erst gegen Ende des Beschäftigungszeitraums verwendet.
Zeitwertmodelle sehen vor, das auf den Zeitwertkonten eingebrachte Vermögen zwischen dem Zeitpunkt der Einbringung und der späteren Verwendung am Kapitalmarkt anzulegen. Die Auswirkungen der Subprime- und der nachfolgenden Staatsschuldenkrise auf die Märkte haben dabei zu einem Paradigmenwechsel und zu veränderten Rahmenbedingungen geführt, auf die – mit Hilfe innovativer Kapitalanlagekonzepte – neue Antworten gefunden werden müssen.
Kapitalanlage im aktuellen Marktumfeld
Die aktuelle Situation auf den Kapitalmärkten – einige Volkswirte nennen die Phase bereits das „New Normal“ – lässt sich wie folgt zusammenfassen: Kurze Zyklen, hohe Unsicherheit und ausgesprochen niedrige Zinsen für sichere Anlagen. Um in diesem Umfeld zumindest die Chance zu haben, die Inflationsrate mit der Kapitalanlage zu erwirtschaften, müssten Kapitalanleger ihren Fokus auf Anlageklassen außerhalb von (kern-) europäischen Staatsanleihen legen. Durch die knappen Risikobudgets und Eigenkapitalvorschriften bzw. strengen Regulierungsregeln sind sie jedoch nicht ohne weiteres dazu in der Lage, weshalb stattdessen innovative Anlagestrategien und elaborierte Methoden des Risikomanagements zu entscheidenden Erfolgsfaktoren werden.
Das Grundpostulat der modernen Kapitalmarkttheorie besagt, dass zur Erzielung von Renditen, die über der risikolosen Verzinsung liegen, bestimmte Risiken eingegangen werden müssen. Ein in die Anlagestrategien integriertes Risikomanagement erlaubt dabei die Suche nach Renditequellen und das Eingehen ausgewählter Risiken, ohne die Substanz des Anlagevermögens zu gefährden.
Aus den Erfahrungen der vergangenen Jahren heraus genügt eine konservative Buy and Hold-Strategie im Rahmen der Anlagepolitik nicht mehr den Anforderungen des „New Normal“, um einerseits die Renditeerwartungen zu befriedigen und andererseits die gegebenen Risikobudgets einzuhalten. Vor allem für Langzeit- und Lebensarbeitszeitkonten und damit typische Anlagezeiträume von häufig über 10 Jahren werden elaborierte Modellierungen und dynamische Anlagekonzepte benötigt, um sich den ständig ändernden Bedingungen anpassen zu können.
Als modernere Alternativen zum klassischen Buy and Hold-Mischportfolio können Lebenszyklusmodelle sowie dynamische Wertsicherungskonzepte angesehen werden. Bei ersteren investiert der Anleger – beginnend mit deutlich chancenorientierten Anlagemischungen in „jungen Jahren“ – mit zunehmendem Alter in immer defensiver werdende Portfoliobausteine. Beispielhaft zeigt dies das in Abbildung 1 dargestellte Allokationsschema:
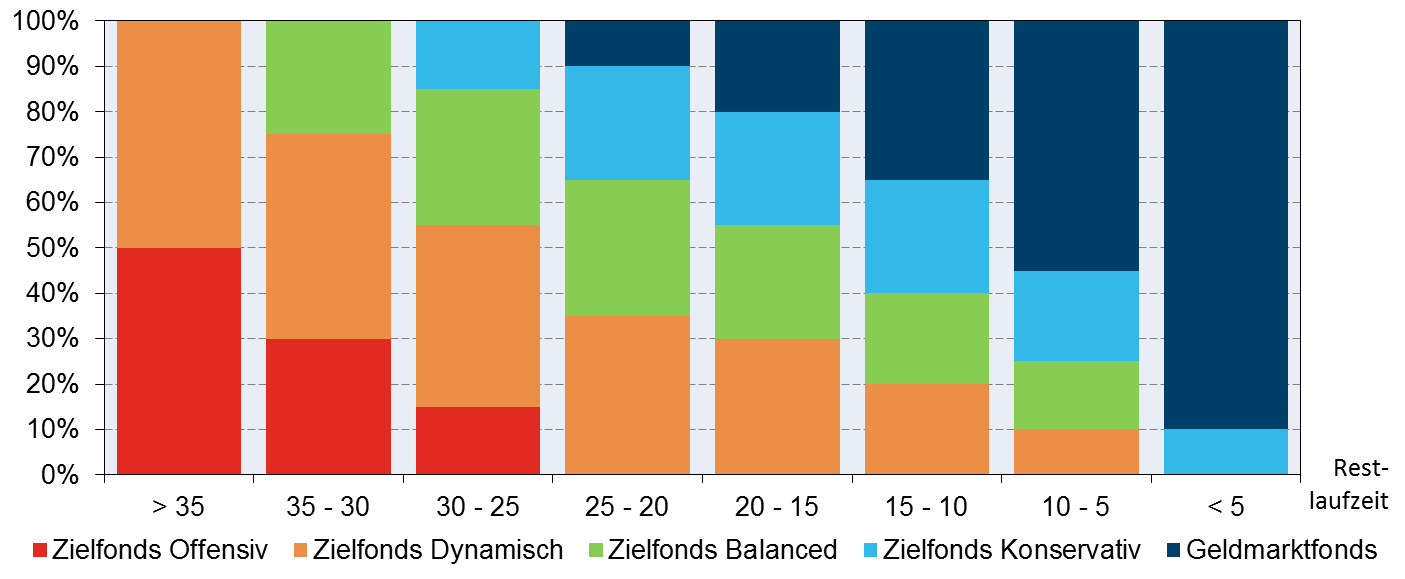
Abb. 1: Allokationsschema eines Lebenszyklusmodells
Da die Allokationsabfolge fixiert ist, reagiert die Portfoliostruktur, also die Mischung zwischen – im einfachsten Fall – Aktien, Renten, Geldmarkt, nicht direkt auf Kapitalmarktbewegungen.
Ganz anders bei dynamischen Wertsicherungsansätzen, deren Allokationsentscheidungen direkt vom jeweiligen Kapitalmarktumfeld abhängen. Bei diesen Modellen wird in regelmäßigen Abständen die aktuelle Risikotragfähigkeit des Portfolios, ausgedrückt durch den sog. Puffer, mit dem tatsächlichen Risiko der Anlagen verglichen. Übersteigt dieses Risiko den verfügbaren Puffer, wird in eine defensivere Anlagemischung umgeschichtet. Ist es dagegen weitaus geringer als der Puffer, wird offensiver investiert. Abbildung 2 stellt die Grundidee beispielhaft dar:
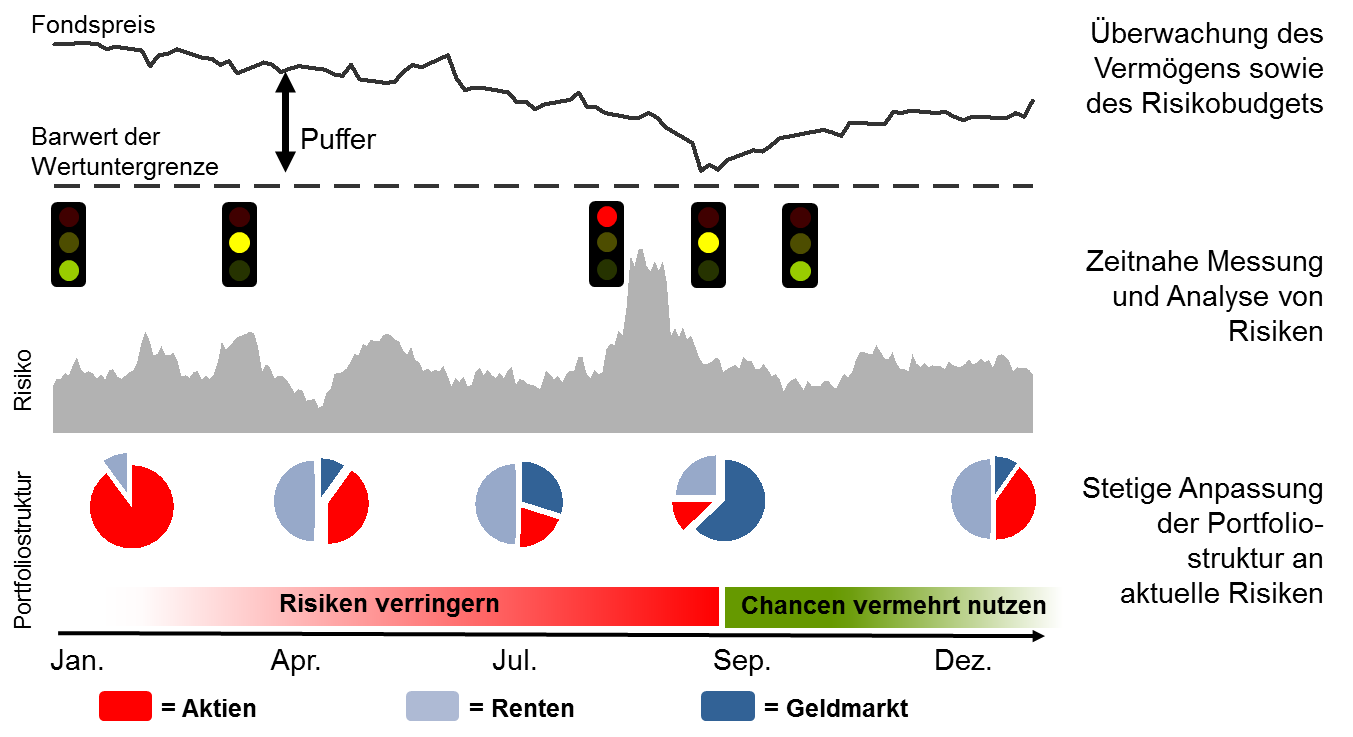
Abb. 2: Funktionsweise einer dynamischen Wertsicherungsstrategie
Beide Ansätze, Lebenszyklus- wie Wertsicherungsmodelle, versuchen, das Ziel einer möglichst hohen, aktiennahen Rendite mit der expliziten Kontrolle und Begrenzung des vorhandenen Risikos zu vereinen. Ergebnis ist ein wohl diversifizierendes Portfoliokonzept.
Einfluss der Marktentwicklung auf beide Anlagekonzepte
Wie bereits erwähnt, zeichnen sich die Kapitalmärkte nach Finanz- und Eurokrise derzeit durch extrem niedrige Renditen am kurzen Ende – für kerneuropäische Staaten auch im langen Bereich, wie Abbildung 3 zeigt – sowie zeitweise überdurchschnittlich hohe Risiken der meisten Assetklassen aus, welche über deren Volatilitäten gemessen werden. Neu ist dabei, dass auch die Volatilitäten und damit die Risiken der Bondmärkte seit 2008 zeitweise deutlich angezogen haben, vgl. Abbildung 4:
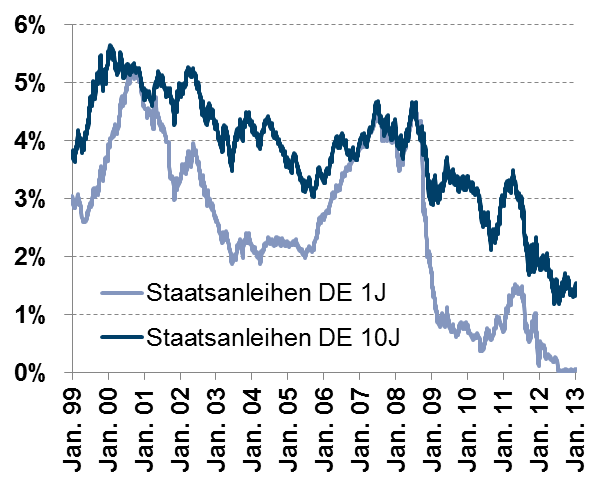
Abb. 3: Entwicklung des deutschen Einjahres- sowie Zehn-Jahreszinses, 01/1999 bis 01/2013
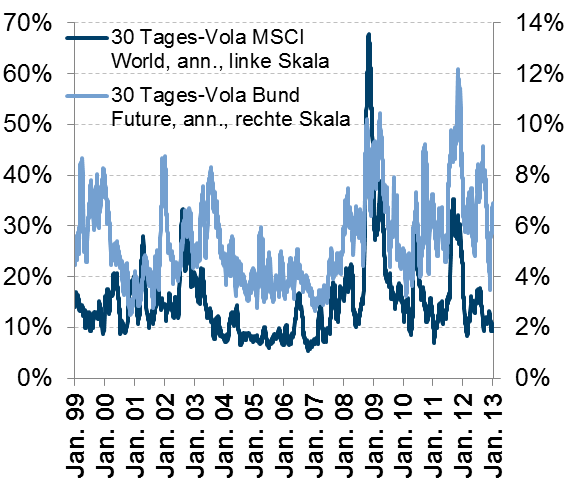
Abb. 4: 30 Tages-Volatilitäten von MSCI World sowie Bund-Future, 01/1999 bis 01/2013
Während das niedrige Zinsniveau in beiden Alternativen über die beigemischten Renten- und Geldmarktpapiere direkt zu deutlich niedrigeren Renditen der Portfolios führt, leidet das Wertsicherungsmodell zudem daran, dass fallende Diskontierungssätze den zur Verfügung stehenden Puffer verringern. Dadurch schichtet das Wertsicherungsportfolio die Aktienanlagen tendenziell in schwächer rentierende Renten um und partizipiert in Folge nicht an den sich ggf. erholenden Aktienmärkten. Im Extremfall wird der Puffer aufgrund des Renditeeinbruchs und der angezogenen Volatilität sogar komplett aufgebraucht und der sogenannte „Cash Lock“ tritt ein: Das Portfolio ist über einen längeren Zeitraum komplett in renditeschwachen Anleihen oder Geldmarkpapieren „gefangen“. Die genannten Effekte werden häufig als drohende „Zinsfalle“ bezeichnet.
Auswege aus der Zinsfalle
Daher stellt sich die Frage, wie einem Niedrigzinsumfeld in der Kapitalanlage begegnet werden kann. Um dies genauer zu analysieren, betrachten wir die Erfolgstreiber beider Konzepte. Wesentlich ist – wie bereits beschrieben – für beide Konzepte die Zinsstruktur. Im Wertsicherungsmodell determiniert sie den Anteil der Kapitalanlage, der riskant investiert werden kann, während ihr im Lebenszyklusmodell die Aufgabe der risikolosen Renditegenerierung zukommt.
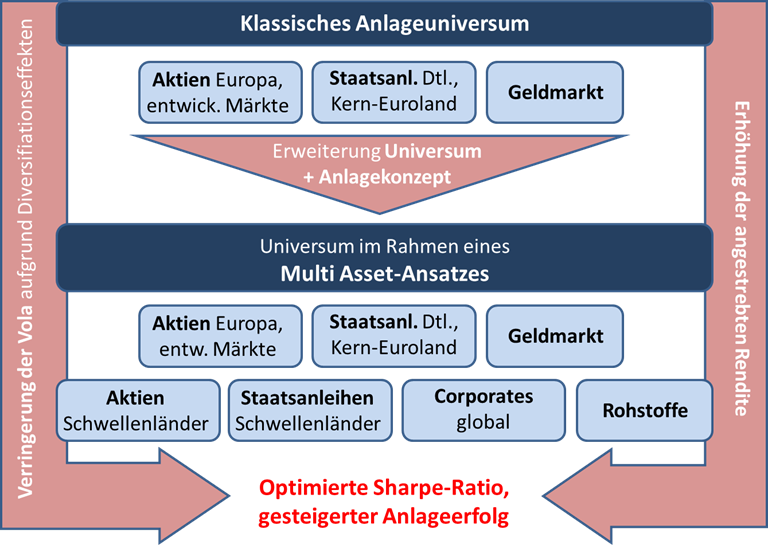
Abb. 5: Multi Asset-Ansatz zur Steigerung des Anlageerfolgs
Daneben lässt sich als zweiter zentraler und nicht minder wesentlicher Erfolgstreiber der Anlageerfolg der risikobehafteten Portfoliobestandteile identifizieren. Gelingt es, das Verhältnis von Rendite zu Risiko dieser Anlage, also deren „Sharpe Ratio“, zu erhöhen, so kann dadurch der Effekt niedriger Zinsen teilweise kompensiert werden. Eine erfolgversprechende Möglichkeit zur Steigerung der Sharpe Ratio bietet dabei die Erhöhung des Diversifikationsgrades über Anlageklassen, Regionen und Strategien hinweg im Zuge eines aktiven, dynamischen Anlagekonzepts, wie in Abbildung 5 schematisch dargestellt.
Als Ergebnis lassen sich verminderte Volatilitäten in Verbindung mit einer verstetigten Rendite des zugrundeliegenden Multi Asset-Portfolios erzielen, welche im Wertsicherungsansatz für eine geringere Auslastung des Puffers sowie für die Möglichkeit sorgen, mittel- und langfristig offensivere Allokationen darstellen zu können. Die höhere Diversifikation schmälert zudem das Risiko eines plötzlichen, starken Einbruchs des Fondspreises und damit des oben beschriebenen „Cash Lock“. In beiden Ansätzen – Wertsicherungs- wie Lebenszyklusmodell – resultieren daraus eine deutliche Verbesserung der Endrenditen sowie eine Verringerung der Gefahr, am Laufzeitende den zugesagten Mindestwert nicht zu erreichen.
Einsatz im Rahmen von Zeitwertkonten
Die Kombination der dargestellten Konzepte eignet sich hervorragend für den Einsatz im Rahmen von Lebensarbeitszeitkonten. Das Lebenszyklusmodell leitet die Einbringungen des Arbeitnehmers im Laufe seiner Ansparphase in verschieden riskante Multi Asset-Fonds, wie Abbildung 1 beispielhaft darstellt. Zu Beginn der Freistellungsphase besitzt er ein ausgewogenes, gut diversifiziertes Mischportfolio mit einem seinem Alter angemessenen Risiko. Als Alternative lässt sich der dynamische Wertsicherungsansatz dagegen im Mantel von Laufzeitenfonds umsetzen, innerhalb derer in verschiedene Multi Asset-Portfolios investiert wird. Jeder Laufzeitenfonds deckt bestimmte Restlaufzeitklassen ab – z.B. in Vierjahresschritten, wie Abbildung 6 stellvertretend zeigt:
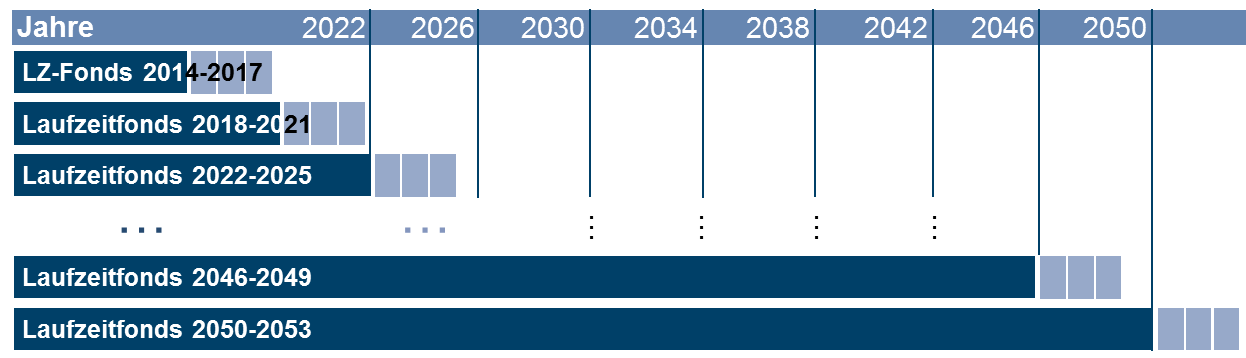
Abb. 6: Beispielhaftes Laufzeitenschema für Wertsicherungsfonds
Fazit
Als Folge der Subprime- und Staatsschuldenkrise gestaltet sich die Kapitalanlage im Rahmen der zweiten Säule heute deutlich anspruchsvoller. Einfache Buy and Hold-Strategien können nur noch als bedingt geeignet angesehen werden, um auch künftig angemessene Renditen bei kontrolliertem Risiko realisieren zu können. An deren Stelle treten Konzepte, welche speziell auf die individuellen Belange des Anlegers zugeschnitten sind, zum Beispiel was Laufzeit und Risikobudget angeht.
Allerdings stellt die aktuelle Niedrigzinsphase, der man inzwischen bereits das Potential für ein langfristiges „Japan-Szenario“ zuspricht, zusammen mit den insgesamt unberechenbarer werdenden Märkten selbst für diese fortschrittlicheren Konzepte eine echte Herausforderung dar. Als Antwort darauf können bspw. moderne, gut diversifizierende Multi Asset-Strategien genannt werden, welche als Bausteine in den beschriebenen Lebenszykluskonzepten deren Rentabilität deutlich erhöhen und sie unabhängiger werden lassen von den Unwägbarkeiten der Märkte.
Die Nutzung unterschiedlicher Anlageklassen, -regionen und -strategien trägt damit innerhalb der dargestellten Konzepte zur Bildung stiller Reserven bei und gibt die Risikobudgetierung für das dynamische Wertsicherungskonzept im Zeitablauf vor. Umgekehrt können Erträge aus diesen Strategien für zukünftige Krisenphasen als Puffer dienen. Allerdings stellt die Einbindung eines solchen Multi Asset-Ansatzes sowohl in das dynamische Wertsicherungs- als auch in das Lebenszykluskonzept hohe Anforderungen an den Portfoliosteuerungsansatz sowie insbesondere an das Risikomanagement.
Konnten das Jahr 2012 aufgrund der Spread-Einengungen, der fallenden Zinsen sowie insgesamt positiver Aktienmärkte viele Anleger überdurchschnittlich gut abschließen und damit ggf. Puffer für die nahe Zukunft aufbauen, so dürfte für viele Anlagekonzepte das aktuelle Jahr zur Herausforderung werden und die Notwendigkeit moderner, flexibler Asset Allocation-Konzepte nachdrücklich aufzeigen.
Dr. Ulrich Neugebauer, Markus Spory.
Sie erreichen die Autoren per E-Mail: info@zeitwertkonten.org